Iper-ammortamento 2026-2028: firmati i decreti attuativi, la misura entra nella fase operativa

Con la pubblicazione dei decreti attuativi firmati dal MIMIT e dal MEF il 4 maggio 2026, prende forma il nuovo iper-ammortamento 2026, una misura pensata per sostenere le imprese italiane che investono in beni strumentali tecnologicamente avanzati e in soluzioni per l’autoproduzione di energia da fonti rinnovabili. Si tratta di un’agevolazione particolarmente interessante per le aziende che intendono rinnovare i propri impianti, acquistare nuovi macchinari, digitalizzare i processi produttivi o migliorare la propria efficienza energetica. La misura riprende la logica già conosciuta delle precedenti agevolazioni Industria 4.0, introducendo un meccanismo fiscale basato sulla maggiorazione del costo di acquisizione dei beni. In un contesto in cui competitività, automazione, interconnessione e sostenibilità energetica sono sempre più centrali, l’iper-ammortamento rappresenta uno strumento concreto per accompagnare le imprese nei propri programmi di investimento. Una misura per sostenere gli investimenti produttivi L’iper-ammortamento 2026 è stato introdotto dalla Legge di Bilancio 2026 e si rivolge alle imprese che effettuano investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica e digitale. Rientrano nella misura i beni riconducibili agli allegati IV e V della Legge n. 199/2025, in continuità con le precedenti logiche Industria 4.0, oltre agli investimenti finalizzati all’autoproduzione e all’autoconsumo di energia da fonti rinnovabili. Possono accedere al beneficio tutte le imprese, indipendentemente dalla forma giuridica, dal settore di appartenenza e dalla dimensione aziendale, a condizione che gli investimenti siano effettuati e completati nel periodo previsto dalla normativa, dal 1° gennaio 2026 al 30 settembre 2028. Il beneficio consiste nella possibilità di maggiorare fiscalmente il costo del bene acquistato. Questo significa che l’impresa potrà dedurre, attraverso ammortamenti o canoni di leasing, un importo superiore rispetto al costo effettivamente sostenuto. Non si tratta quindi di un credito d’imposta immediato, ma di un vantaggio fiscale che si manifesta negli anni attraverso una riduzione del reddito imponibile. Le percentuali di maggiorazione previste sono particolarmente rilevanti: Per le imprese che stanno programmando investimenti significativi in macchinari, impianti o sistemi tecnologici, questa misura può quindi incidere in modo importante sulla convenienza economica complessiva dell’operazione. Innovazione digitale ed energia rinnovabile Uno degli aspetti più interessanti del nuovo iper-ammortamento è la possibilità di valorizzare non solo gli investimenti in beni strumentali 4.0, ma anche quelli legati all’autoproduzione e all’autoconsumo di energia da fonti rinnovabili. La misura può quindi accompagnare le imprese in due direzioni strategiche: da un lato l’innovazione dei processi produttivi, attraverso beni interconnessi e tecnologicamente avanzati; dall’altro il miglioramento dell’autonomia energetica, sempre più importante per contenere i costi e aumentare la sostenibilità dell’attività aziendale. Per gli impianti da fonti rinnovabili, il decreto prevede specifici criteri di dimensionamento. In particolare, la producibilità massima attesa non potrà superare il 105% del fabbisogno energetico della struttura produttiva. Sono inoltre previsti limiti di costo massimo ammissibile, definiti in base alla fonte rinnovabile e alla potenza dell’impianto. Una procedura da pianificare correttamente Pur trattandosi di un’opportunità molto interessante, l’accesso all’iper-ammortamento richiede una corretta pianificazione fin dalle prime fasi dell’investimento. La procedura sarà gestita tramite il portale del GSE e prevede diversi momenti principali. Il primo è la comunicazione preventiva, con la quale l’impresa segnala l’investimento previsto, indicando la tipologia dei beni, l’importo stimato e le tempistiche di entrata in funzione o interconnessione. Il secondo passaggio è la comunicazione di conferma, da trasmettere entro 60 giorni dall’esito positivo del GSE, con l’indicazione dell’acconto versato, pari ad almeno il 20% del costo di acquisizione di ciascun bene, e dei riferimenti delle fatture. Il terzo passaggio è la comunicazione di completamento, da inviare a investimento concluso e comunque entro il 15 novembre 2028. Per i beni 4.0 sarà necessario dimostrare l’avvenuta interconnessione al sistema aziendale. Accanto a questi adempimenti, il decreto prevede anche specifiche comunicazioni periodiche al GSE, utili al monitoraggio della misura soprattutto nel caso in cui l’investimento non venga concluso entro il medesimo anno. A partire dalla prima comunicazione preventiva e fino al termine di fruizione dell’agevolazione, l’impresa dovrà trasmettere entro il 20 gennaio di ciascun anno una comunicazione periodica contenente le informazioni relative agli investimenti effettuati, al costo sostenuto e alla previsione di utilizzo del beneficio. Entro il successivo 30 giugno dovrà invece essere inviata una comunicazione integrativa della precedente, contenente il relativo piano di ammortamento, con l’indicazione delle quote dell’incentivo imputate in ciascun esercizio. Il rispetto delle tempistiche sarà fondamentale, perché il mancato invio delle comunicazioni nei termini previsti può compromettere l’accesso al beneficio. Documentazione tecnica e contabile Come per le precedenti misure 4.0, anche il nuovo iper-ammortamento richiede una documentazione tecnica adeguata. Sarà necessaria una perizia tecnica asseverata, redatta da un professionista abilitato o da un ente di certificazione accreditato, per attestare che il bene possiede le caratteristiche richieste dalla normativa e che risulta correttamente interconnesso. È inoltre prevista una certificazione contabile, finalizzata ad attestare l’effettivo sostenimento delle spese agevolabili e la loro corrispondenza alla documentazione aziendale. Questi aspetti non devono essere considerati come semplici adempimenti formali, ma come elementi essenziali per tutelare l’impresa in caso di controlli e per garantire la corretta fruizione dell’agevolazione. Monitoraggio e controlli Le imprese che accedono alla misura dovranno rispettare anche specifici obblighi di monitoraggio, con comunicazioni periodiche annuali al GSE relative agli investimenti effettuati, alla previsione di utilizzo del beneficio e al piano di ammortamento. Il GSE sarà inoltre incaricato di effettuare verifiche documentali e controlli sugli investimenti agevolati. Per questo motivo sarà importante conservare con attenzione tutta la documentazione di supporto, comprese fatture, documenti di trasporto, perizie, certificazioni e ogni altro elemento utile a dimostrare la corretta applicazione della misura. Perché valutare subito l’iper-ammortamento 2026 L’iper-ammortamento 2026 può rappresentare una leva importante per le imprese che intendono investire nei prossimi anni. La misura consente di rendere più conveniente l’acquisto di beni strumentali innovativi, favorisce l’ammodernamento dei processi produttivi e può accompagnare le aziende verso una maggiore efficienza energetica. Per cogliere pienamente questa opportunità è però fondamentale valutare l’investimento in anticipo, verificare la compatibilità dei beni con i requisiti normativi e impostare correttamente la procedura fin dall’inizio. Una pianificazione non corretta, infatti, può comportare ritardi, difficoltà documentali o, nei casi più critici, la perdita del beneficio.
Un gesto concreto per il territorio: il DAE a disposizione della comunità

Nel contesto attuale, il ruolo di un’impresa non si limita più esclusivamente alla propria attività economica. Sempre più spesso, le aziende sono chiamate a contribuire in modo attivo al benessere e alla sicurezza del territorio in cui operano. È proprio in questa direzione che si inserisce la nostra ultima iniziativa: la messa a disposizione di un Defibrillatore Automatico Esterno (DAE), accessibile in caso di emergenza a chiunque si trovi nelle vicinanze della nostra sede. Un presidio concreto per la sicurezza L’installazione di un DAE rappresenta un intervento concreto e immediato a supporto della comunità. In situazioni di arresto cardiaco, la tempestività è un fattore determinante: intervenire nei primi minuti può aumentare in modo significativo le probabilità di sopravvivenza. Disporre di un dispositivo accessibile sul territorio significa quindi ridurre i tempi di intervento e offrire una possibilità reale di soccorso prima dell’arrivo dei servizi di emergenza. Un servizio aperto al territorio Il defibrillatore installato presso la nostra sede non è pensato come una semplice dotazione interna, ma come un vero e proprio servizio a disposizione della collettività. Chiunque si trovi nelle vicinanze, in caso di necessità, può farvi riferimento, contribuendo così a creare una rete di sicurezza diffusa. Questa iniziativa nasce dalla volontà di offrire un contributo concreto alla sicurezza del territorio, mettendo a disposizione uno strumento in grado di fare la differenza nei momenti più critici. La presenza di un DAE consente infatti di aumentare le possibilità di intervento tempestivo in caso di emergenze cardiache, riducendo i tempi di attesa e migliorando le probabilità di soccorso efficace. Allo stesso tempo, rappresenta un passo importante nella diffusione di una cultura della prevenzione e della responsabilità sociale, nella convinzione che la tutela della vita sia un valore condiviso che coinvolge tutti. Il nostro impegno Per noi, fare impresa significa anche assumersi una responsabilità verso le persone e il contesto in cui operiamo. Questa scelta si inserisce in un percorso più ampio orientato alla sostenibilità, intesa non solo in termini ambientali o economici, ma anche sociali. Mettere a disposizione un DAE è un segnale concreto di attenzione verso la comunità e rappresenta un investimento in sicurezza, consapevolezza e valore condiviso. Un gesto semplice, un impatto reale Con questa iniziativa vogliamo dare un contributo tangibile alla sicurezza collettiva. Un gesto semplice, ma capace di generare un impatto concreto, perché in determinate situazioni anche un solo minuto può fare la differenza.
Bando ISI INAIL 2025: il calendario delle scadenze
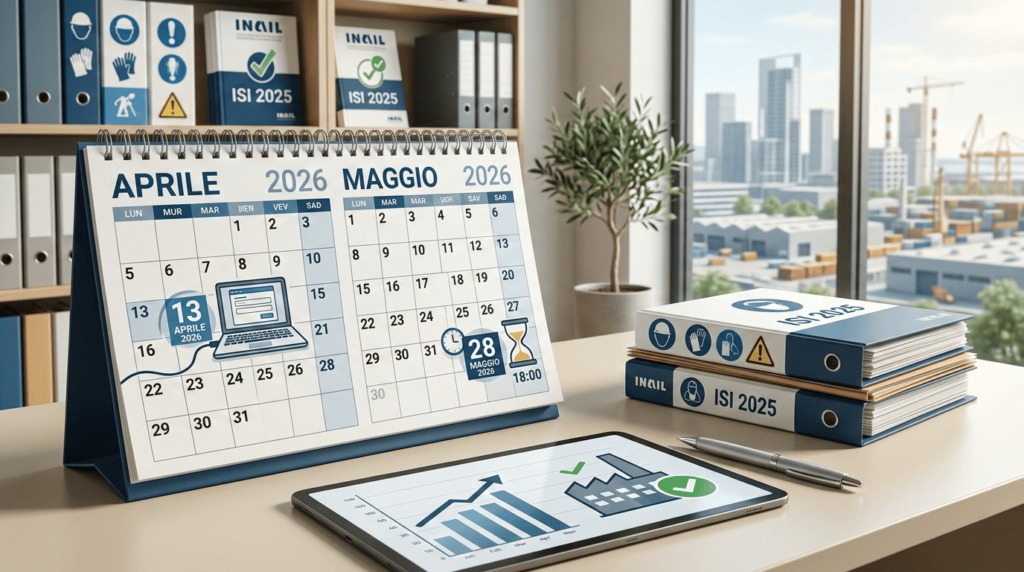
L’INAIL ha pubblicato le scadenze ufficiali per il caricamento delle domande di partecipazione al Bando ISI INAIL 2025, uno degli incentivi più importanti a livello nazionale per sostenere gli investimenti delle imprese in salute e sicurezza sul lavoro. Con la pubblicazione del calendario entra ora nel vivo la nuova edizione del bando, offrendo alle imprese la possibilità di programmare per tempo la preparazione delle domande. Secondo il calendario pubblicato dall’INAIL, le prime scadenze operative sono le seguenti: Successivamente saranno comunicate anche le ulteriori fasi della procedura, tra cui l’acquisizione dei codici identificativi per il click day, la pubblicazione degli elenchi cronologici delle domande e le tempistiche per il caricamento della documentazione richiesta. L’INAIL ha inoltre previsto un aggiornamento del calendario entro il 28 maggio 2026 con le successive scadenze operative. Il Bando ISI INAIL rappresenta una delle principali opportunità per le imprese che intendono innovare i propri impianti e migliorare la sicurezza dei lavoratori. La procedura prevede diverse fasi e richiede una corretta preparazione della domanda, sia dal punto di vista tecnico che amministrativo. Per questo motivo è fondamentale muoversi con anticipo e verificare fin da subito l’ammissibilità degli investimenti. Contattaci per una valutazione preliminare gratuita e scopri come trasformare un investimento in sicurezza in un concreto vantaggio economico per la tua azienda.
ZES Unica 2026: riapre il credito d’imposta per gli investimenti nel Mezzogiorno (e non solo)
Con il provvedimento del 30 gennaio 2026, l’Agenzia delle Entrate ha ufficialmente definito modalità, modelli e tempistiche per accedere al credito d’imposta ZES Unica relativo agli investimenti 2026 (esteso anche al triennio 2026-2028). La misura – prevista dall’art. 16 del D.L. 124/2023 e prorogata dalla Legge n. 199/2025 – conferma un fondo disponibile significativo e una procedura strutturata, destinata a sostenere nuovi investimenti produttivi nelle aree ammissibili. La ZES Unica comprende le regioni del Mezzogiorno: Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia e si estende anche alle aree ammissibili dell’Abruzzo. A partire dal 2026, il perimetro della misura si amplia ulteriormente includendo anche Marche e Umbria, così come individuate dalla Carta degli aiuti a finalità regionale 2022-2027. Che cosa finanzia la ZES Unica 2026 Il credito d’imposta per il 2026 è riconosciuto per progetti di investimento iniziale realizzati tra il 1° gennaio e il 31 dicembre 2026. Rientrano tra le spese agevolabili: Il progetto deve avere un valore minimo di 200.000 euro, con un tetto massimo di costi agevolabili pari a 100 milioni di euro per singolo progetto. Intensità del credito L’intensità del credito varia in base: Le percentuali vengono così dettagliate dall’Agenzia delle Entrate: 1) Progetti con costi ammissibili non superiori a 50 milioni di euro; 2) Progetti con costi ammissibili superiori a 50 milioni di euro; 3) Per i territori individuati ai fini del sostegno del Fondo per una transizione giusta; 4) Investimenti realizzati nei territori situati nelle “Zone c non predefinite” ex articolo 107, paragrafo 3, lettera c) del TFUE. La misura opera nel rispetto del Regolamento (UE) 651/2014 (GBER) e delle regole sul cumulo con altri aiuti. Come funziona: due passaggi obbligatori La ZES Unica 2026 si articola in un percorso chiaro ma rigoroso: prima una comunicazione preventiva, da trasmettere tra marzo e maggio, per dichiarare gli investimenti avviati o programmati, poi una comunicazione integrativa a gennaio 2027 per attestare quelli effettivamente realizzati. Il tutto accompagnato dalla certificazione di un revisore legale. Solo dopo il via libera dell’Agenzia delle Entrate il credito diventa utilizzabile, nel rispetto delle risorse disponibili e delle verifiche previste dalla normativa. La ZES Unica 2026 non è solo un’agevolazione fiscale: è uno strumento concreto per abbattere il costo degli investimenti e rafforzare la competitività aziendale in modo strutturale. La misura può incidere in maniera rilevante sul piano economico-finanziario di un progetto produttivo. Ma attenzione: la procedura è tecnica, scandita da finestre temporali ben precise. Per questo motivo, chi sta programmando investimenti nel 2026 dovrebbe valutare fin da ora l’inquadramento in ZES, verificando requisiti, intensità applicabili e possibilità di cumulo con altre misure. Un aspetto particolarmente rilevante riguarda la cumulabilità del credito d’imposta ZES. La misura, infatti, può essere affiancata ad ulteriori agevolazioni, come la Nuova Sabatini, il Bando ISI INAIL o l’iper-ammortamento, purché si applichi correttamente il principio della nettizzazione del costo, ossia considerando ai fini del beneficio solo la quota di investimento non già coperta da altre agevolazioni. La somma complessiva degli aiuti non deve in alcun caso determinare il superamento dell’intensità di aiuto o dell’importo massimo consentiti dalle pertinenti discipline europee in materia di aiuti di Stato. Analizzare tempestivamente il progetto significa trasformare un investimento ordinario in un investimento agevolato. Per maggiori informazioni o per approfondire il vostro caso specifico, è possibile contattarci: un confronto preliminare può trasformare un investimento programmato in un’opportunità fiscale pienamente valorizzata.
Bando ISI INAIL 2025: importanti novità in arrivo

Il Bando ISI INAIL 2025 introduce alcune novità rilevanti rispetto all’edizione 2024, rafforzando il ruolo dello strumento come leva strategica per gli investimenti delle imprese in materia di salute e sicurezza sul lavoro. La prima differenza significativa riguarda la struttura del finanziamento per le Assi 1.1, 2 e 3, ovvero accanto al progetto principale, il bando 2025 consente di inserire un “intervento aggiuntivo” ovvero un investimento aggiuntivo, finanziabile fino all’80% per un massimo di 20.000 euro e nel rispetto del massimale complessivo di 130.000 euro. Esempio pratico: se un’impresa presenta un progetto principale del valore di 100.000 euro, questo sarà agevolato al 65%. Al progetto principale può essere affiancato un intervento aggiuntivo, finanziabile fino a un massimo di 20.000 euro (eventuali importi superiori restano ammissibili ma non agevolati oltre tale soglia). Presumendo che l’importo dell’intervento aggiuntivo sia di 10.000 euro, il contributo complessivo sarà quindi pari al 65% di 100.000 euro, a cui si aggiunge l’80% di 10.000 euro per l’intervento aggiuntivo. In ogni caso, l’importo massimo erogabile resta fissato a 130.000 euro, indipendentemente dalla presenza o meno dell’intervento aggiuntivo. Entrando nel dettaglio: Uno degli interventi aggiuntivi integrati riguarda l’Asse 3 relativo alla bonifica dell’amianto e prevede la realizzazione di impianti fotovoltaici per l’autoproduzione di energia. Ma la novità più rilevante, destinata ad avere un impatto concreto sulle strategie di investimento delle imprese, riguarda la cumulabilità con altri aiuti di Stato, come previsto nell’allegato “Criteri Delibera CdA INAIL n. 187 del 19/11/2025”. Viene prevista la cumulabilità, ma a precise condizioni. In particolare: In questo quadro, diventa possibile, ad esempio, cumulare il contributo ISI INAIL con la Nuova Sabatini, purché vengano rispettati i massimali europei e venga garantita la separazione dei costi finanziati, di significativa rilevanza per il settore agricolo. Ai fini della presentazione della domanda, è inoltre richiesta la copertura obbligatoria assicurativa contro i rischi catastrofali, in conformità a quanto stabilito dalla Legge di Bilancio 2024, che introduce questo requisito come condizione necessaria per l’accesso alle agevolazioni. Il Bando ISI INAIL 2025 introduce alcune novità rilevanti rispetto alle precedenti edizioni, che incidono direttamente sulle modalità di costruzione dei progetti e sulla pianificazione degli investimenti in materia di salute e sicurezza sul lavoro. Contattaci per una valutazione preliminare gratuita e scopri come trasformare un investimento in sicurezza in un concreto vantaggio economico per la tua azienda.
Bando ISI INAIL 2025: nuove risorse per la sicurezza e l’innovazione nelle imprese

L’INAIL ha pubblicato l’Avviso pubblico ISI INAIL 2025, uno degli strumenti di finanziamento più rilevanti a livello nazionale per sostenere gli investimenti delle imprese in salute e sicurezza sul lavoro. Il bando mette a disposizione contributi a fondo perduto destinati a progetti che producano un miglioramento concreto e documentabile delle condizioni lavorative, con particolare attenzione alla riduzione dei rischi e all’adozione di soluzioni tecnologicamente avanzate. L’iniziativa si inserisce nel quadro delle politiche di prevenzione previste dal Testo Unico sulla sicurezza e conferma il ruolo di INAIL come soggetto attivo nel promuovere una cultura della sicurezza fondata su investimenti strutturali e organizzativi. Le finalità del bando L’obiettivo principale del Bando ISI INAIL 2025 è incentivare le imprese a realizzare interventi capaci di ridurre in modo significativo: Accanto a questi aspetti, il bando mira anche a favorire l’introduzione di modelli organizzativi e sistemi di gestione della sicurezza, nonché a sostenere le micro e piccole imprese agricole nell’acquisto di macchine innovative, più efficienti e meno impattanti sotto il profilo ambientale e acustico. I soggetti destinatari Possono accedere ai finanziamenti: L’ammissibilità è strettamente collegata all’Asse di finanziamento prescelto e alle caratteristiche del progetto presentato. Il Bando è strutturato in cinque Assi di finanziamento, ciascuno dei quali risponde a esigenze specifiche: Per alcuni Assi è inoltre prevista la possibilità di integrare il progetto principale con interventi aggiuntivi, come l’installazione di impianti fotovoltaici, l’adozione di DPI intelligenti o il conseguimento di certificazioni per i sistemi di gestione della salute e sicurezza sul lavoro Entità del contributo Il finanziamento è concesso a fondo perduto e può coprire una parte significativa delle spese ammissibili: Le spese sono riconosciute al netto dell’IVA e devono essere coerenti con quanto previsto dagli Avvisi regionali e provinciali. Tempistiche Le date di apertura e chiusura delle diverse fasi procedurali saranno pubblicate nel calendario ufficiale del Bando ISI INAIL 2025 entro il 27 febbraio 2026. Il Bando rappresenta un’opportunità concreta, ma anche complessa. La corretta scelta dell’Asse di finanziamento, la definizione tecnica del progetto e la gestione della documentazione risultano determinanti per l’accesso ai contributi. La nostra società è al fianco delle imprese che intendono cogliere le opportunità offerte dal Bando ISI INAIL 2025, fornendo un supporto completo e qualificato in ogni fase, dall’analisi di fattibilità alla progettazione dell’intervento, dalla presentazione della domanda fino alla rendicontazione finale. Contattaci per una valutazione preliminare gratuita e scopri come trasformare un investimento in sicurezza in un concreto vantaggio economico per la tua azienda.
Bilancio 2026, svolta per le imprese: torna l’iperammortamento e nasce il credito “Agricoltura 4.0”

Dopo anni dominati dai crediti d’imposta dei programmi Transizione 4.0 e 5.0, il Governo cambia rotta. Nella bozza di legge di bilancio per il 2026 fa il suo ritorno una vecchia conoscenza delle politiche industriali italiane: l’iperammortamento.Accanto a questa misura, dedicata al tessuto produttivo nel suo complesso, viene introdotto un nuovo credito d’imposta specifico per il mondo agricolo, battezzato “Agricoltura 4.0”. Un ritorno alle origini con l’iperammortamento Il nuovo iperammortamento segna una vera inversione di tendenza. Dopo le stagioni dei crediti d’imposta, il Governo punta nuovamente su una leva fiscale più diretta, basata sulla deduzione maggiorata degli ammortamenti per gli investimenti in beni materiali e immateriali tecnologicamente avanzati. Nel dettaglio, le imprese potranno maggiorare la quota deducibile dei propri investimenti, con aliquote che variano a seconda della dimensione e della tipologia dell’intervento: Il beneficio non sarà più erogato sotto forma di credito immediatamente compensabile, ma distribuito lungo gli anni di ammortamento del bene.Un meccanismo più lento, ma anche più certo e meno soggetto a vincoli europei, poiché la misura sarà finanziata esclusivamente con risorse nazionali. E per le aziende agricole? Non tutte le imprese, però, possono accedere ai vantaggi dell’iperammortamento. Nel caso dell’agricoltura, infatti, molte aziende operano ancora con redditi catastali e non possono godere della deduzione fiscale.Per questo, la manovra introduce una misura parallela: il credito d’imposta per agricoltura, pesca e acquacoltura, previsto dall’articolo 96 della legge di bilancio. Si tratta di un incentivo che copre il 40% degli investimenti in beni materiali e immateriali nuovi — inclusi quelli di agricoltura di precisione e sensoristica 4.0 — per un massimo di 1 milione di euro per impresa.Il credito sarà utilizzabile esclusivamente in compensazione F24, senza limiti quantitativi, e potrà essere richiesto per investimenti effettuati nel 2026, con proroga al 30 giugno 2027 per ordini già effettuati e con il versamento dell’acconto del 20% entro fine anno. Altre novità dell’iperammortamento e dell’Agricoltura 4.0 Tra le novità (non ancora confermato) c’è l’obbligo di certificazione dei costi da parte di un revisore legale. Per le aziende non soggette a revisione, la spesa per la certificazione potrà essere inclusa nel credito stesso, fino a 5.000 euro.Le regole operative saranno definite entro 60 giorni da un decreto congiunto del Ministero dell’Agricoltura, del MIMIT e del MEF. Il 2026, insomma, si prepara a essere un anno di transizione anche per la politica industriale.Da un lato, il ritorno all’iperammortamento restituisce alle imprese uno strumento familiare, semplice e fiscalmente stabile.Dall’altro, il credito dedicato all’agricoltura rappresenta un segnale concreto di attenzione verso un comparto che sta lentamente abbracciando la digitalizzazione. L’iperammortamento e il nuovo credito “Agricoltura 4.0” non sono semplici agevolazioni fiscali: sono un segnale politico, un invito alle imprese a investire per costruire il proprio futuro. Contattaci per ottimizzare il tuo investimento e scoprire tutte le opportunità offerte dall’iperammortamento e dall’Agricoltura 4.0.
Nuovo iperammortamento 2026: incentivi fino al 220% per chi investe in innovazione e sostenibilità

Il 2026 segnerà una svolta per le imprese che investono in innovazione tecnologica e transizione energetica. Nella bozza della Legge di Bilancio, il Governo ha infatti introdotto il nuovo iperammortamento 2026, la misura che prenderà il posto dei piani Transizione 4.0 e 5.0. L’obiettivo è chiaro: favorire gli investimenti in beni strumentali 4.0 e green, premiando le aziende che scelgono di digitalizzare la produzione e migliorare l’efficienza energetica. Aliquote potenziate fino al 180% Le nuove aliquote di maggiorazione sono tra le più competitive degli ultimi anni.Per gli investimenti in beni strumentali 4.0, le imprese potranno beneficiare di: Questo significa che, per un’azienda soggetta a IRES al 24%, il vantaggio fiscale può arrivare fino al 43% circa.A essere ammessi saranno non solo i beni materiali, ma anche i beni immateriali, come i software connessi ai processi produttivi. Super incentivo per chi investe nel “green” Per le imprese che uniranno innovazione e sostenibilità, la misura diventa ancora più vantaggiosa.Gli investimenti che garantiscono un efficientamento energetico del 3% sull’intero sito produttivo o del 5% sul processo interessato godranno di una maggiorazione del 40%. Le nuove aliquote “green” arrivano così a: In pratica, un beneficio fiscale che può superare il 50% del costo dell’investimento. Agevolati anche fotovoltaico e rinnovabili Il nuovo iperammortamento apre le porte anche agli impianti per l’autoproduzione di energia da fonti rinnovabili.Sono inclusi, ad esempio, pannelli fotovoltaici, sistemi di accumulo e altre tecnologie FER, purché destinati all’autoconsumo aziendale. Una scelta in linea con la strategia di autonomia energetica e sostenibilità industriale promossa dal Piano Nazionale Integrato Energia e Clima (PNIEC). Semplificazioni e cumulabilità con altri incentivi Il meccanismo riprende alcune semplificazioni già sperimentate con successo nel Piano Transizione 5.0: L’incentivo sarà inoltre cumulabile con altre agevolazioni nazionali o comunitarie, nel rispetto del principio della “nettizzazione dei costi” – cioè evitando la sovra copertura dello stesso investimento. Misura valida per il solo 2026, con gestione affidata al GSE Il nuovo iperammortamento sarà operativo dal 1° gennaio al 31 dicembre 2026, con possibilità di completare la consegna dei beni entro il 30 giugno 2027, a condizione che entro fine 2026 sia stato versato un acconto del 20%. La gestione operativa della misura sarà affidata al GSE (Gestore dei Servizi Energetici), che si occuperà della piattaforma telematica e dei controlli. Restiamo in attesa di un decreto attuativo del MIMIT, che definirà nel dettaglio modalità, tempistiche e modelli di comunicazione. Rimangono aperte alcune questioni: Un’occasione per pianificare gli investimenti Con aliquote fino al 220% e un sistema semplificato di accesso, il nuovo iperammortamento 2026 rappresenta una grande opportunità per le imprese italiane che intendono innovare i propri processi e ridurre i consumi energetici. La misura non solo sostiene la digitalizzazione e la sostenibilità, ma rafforza la competitività delle aziende che scelgono di investire in tecnologie 4.0, rinnovabili e automazione
Conto Termico 3.0: il nuovo volto degli incentivi per efficienza e rinnovabili

Dal 25 dicembre 2025 entrerà in vigore il Conto Termico 3.0, il rinnovato meccanismo di incentivazione che segna un passaggio importante nella politica energetica italiana. Con un budget di 900 milioni di euro all’anno (di cui 500 milioni riservati ai soggetti privati e 400 milioni destinati alle Pubbliche Amministrazioni), il decreto del Ministero dell’Ambiente e della Sicurezza Energetica punta a stimolare investimenti di efficienza energetica e produzione di energia termica da fonti rinnovabili. Il nuovo sistema si distingue per un approccio più ampio e inclusivo. Non solo le Pubbliche Amministrazioni: ora anche privati possono accedere con maggiore facilità agli incentivi. Per la prima volta, vengono ammessi interventi anche sugli edifici non residenziali privati, aprendo la strada a investimenti diffusi nel settore terziario. Quali interventi saranno finanziati Il ventaglio delle opere ammesse è molto ampio e tiene conto dell’evoluzione tecnologica degli ultimi anni.Rientrano tra gli interventi di efficienza energetica: Sul fronte delle energie rinnovabili, gli incentivi sosterranno: La misura degli incentivi Il decreto stabilisce una copertura media delle spese pari al 65%, ma in alcuni casi specifici si arriva fino al 100% (per interventi realizzati su scuole, ospedali e strutture sanitarie pubbliche e sugli edifici di comuni con meno di 15.000 abitanti). Questa scelta risponde a una logica di equità territoriale, per sostenere maggiormente le realtà locali e garantire un accesso più ampio alla riqualificazione energetica. Come verrà erogato l’incentivo L’incentivo verrà erogato a fondo perduto entro circa due/tre mesi dall’accettazione della richiesta da parte del GSE nelle seguenti modalità: Come accedere Il Gestore dei Servizi Energetici (GSE) sarà l’ente incaricato di gestire le domande attraverso il Portaltermico, che verrà aggiornato prossimamente. L’accesso agli incentivi potrà avvenire in due modalità: Si avrà la possibilità di accedere agli incentivi anche tramite Comunità Energetiche Rinnovabili (CER) (comunità di imprese, cittadini ed enti locali che producono, condividono e consumano energia rinnovabile e sostenibilità) e configurazioni di autoconsumo collettivo, favorendo la condivisione e la gestione comunitaria dell’energia. Con la sua impostazione rinnovata, il Conto Termico 3.0 non è solo un incentivo economico, ma un’occasione per modernizzare il parco immobiliare italiano, abbattere i costi energetici e contribuire attivamente alla transizione ecologica: contattaci e scopri come accedere agli incentivi e approfitta subito dei vantaggi.
Novità per il 2026 – Transizione 4.0 e 5.0: in arrivo un unico incentivo nazionale per le imprese

Il Governo prepara una rivoluzione nel sistema degli incentivi alle imprese. Come annunciato dal Ministro delle Imprese e del Made in Italy, Adolfo Urso, la prossima legge di bilancio introdurrà una misura unica destinata a sostituire gli attuali piani Transizione 4.0 e Transizione 5.0. Verso un piano unico, più semplice e stabile La nuova misura sarà finanziata con risorse nazionali e avrà un respiro pluriennale. L’obiettivo è duplice: da un lato semplificare le procedure di accesso alle agevolazioni, dall’altro garantire alle aziende una maggiore stabilità, superando i vincoli rigidi e le scadenze stringenti del PNRR. In questo modo, il Governo punta a creare uno strumento più vicino alle esigenze reali del tessuto produttivo, con procedure snelle e tempi certi, così da permettere alle imprese di pianificare con maggiore sicurezza i propri investimenti in innovazione. I limiti del Piano Transizione 5.0 Il Piano 5.0, lanciato per sostenere la doppia transizione digitale ed ecologica, si è rivelato meno efficace del previsto. Dei 6,3 miliardi di euro messi a disposizione dal PNRR, al 1° agosto 2025 ne risultano utilizzati soltanto 1,7. Le ragioni di questo scarso successo sono legate soprattutto alla complessità delle procedure (comunicazioni preventive e successive, verifiche sui consumi energetici, perizie costose e autorizzazioni ministeriali) e al perimetro ristretto degli investimenti ammessi, quasi esclusivamente legati al risparmio energetico. A pesare, inoltre, il vincolo europeo del Do No Significant Harm (DNSH), che ha limitato l’accesso agli incentivi per settori strategici ma energivori come siderurgia, ceramica, carta e chimica. Come sarà il nuovo incentivo Secondo le prime anticipazioni, la misura unica potrebbe avere una struttura modulare, che riprende i punti di forza dei due piani precedenti: Le prossime mosse La sfida ora è garantire risorse adeguate e scrivere una normativa chiara, capace di rendere la misura subito operativa e facilmente accessibile. Parallelamente, il Governo ha annunciato anche il rifinanziamento dei contratti di sviluppo e degli accordi per l’innovazione, strumenti pensati per accompagnare le imprese in percorsi di crescita e riconversione. Se confermato, questo nuovo incentivo unico rappresenterebbe un cambio di passo importante: un sostegno stabile e continuativo per aiutare le aziende italiane a competere nelle sfide della digitalizzazione e della sostenibilità. Non perdere l’occasione: contattaci e trasforma i nuovi incentivi in un’opportunità concreta di sviluppo per la tua azienda.
