
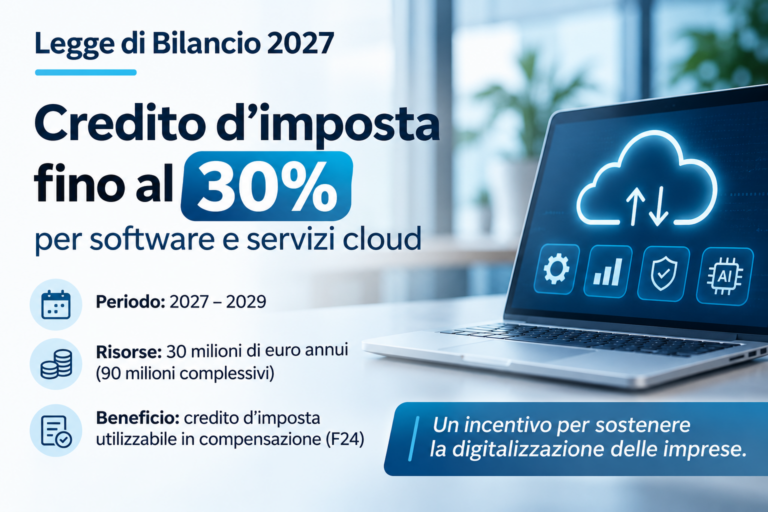
Tra le novità contenute nel Disegno di Legge di Bilancio 2027, l’articolo 12 prevede l’introduzione di un credito d’imposta fino al 30% sui canoni di abbonamento a software e servizi cloud, con l’obiettivo di sostenere la trasformazione tecnologica e digitale delle imprese.
La proposta nasce dall’esigenza di adeguare il sistema delle agevolazioni fiscali all’evoluzione del mercato informatico, sempre più orientato verso soluzioni in abbonamento, secondo il modello Software as a Service (SaaS), attualmente escluse dalla disciplina dell’iper-ammortamento quando configurate come semplici canoni di servizio.
Come funziona la nuova agevolazione
Il credito d’imposta sarebbe rivolto alle imprese residenti in Italia e alle stabili organizzazioni di soggetti non residenti, con riferimento alle spese sostenute per l’utilizzo di specifiche soluzioni software in cloud.
La proposta prevede:
- Credito d’imposta fino al 30% delle spese ammissibili;
- Periodo di agevolazione dal 2027 al 2029;
- Dotazione finanziaria di 30 milioni di euro annui, per complessivi 90 milioni di euro;
La percentuale effettivamente riconosciuta potrebbe dipendere dalle risorse disponibili e dalle richieste presentate dalle imprese.
Quali software potranno essere agevolati?
L’incentivo non riguarderebbe indistintamente tutti i servizi cloud, ma sarebbe destinato alle soluzioni informatiche funzionali alla trasformazione tecnologica e digitale dei processi aziendali.
Tra i software potenzialmente agevolabili rientrano:
- Sistemi di gestione e monitoraggio della produzione industriale (MES);
- Software di progettazione e simulazione dei processi produttivi;
- Piattaforme di raccolta, elaborazione e analisi dei dati;
- Soluzioni di intelligenza artificiale e machine learning;
- Sistemi di cybersecurity;
- Software per l’integrazione e l’ottimizzazione dei processi aziendali.
La possibilità di agevolare i canoni di abbonamento rappresenterebbe un’importante opportunità per le imprese che preferiscono accedere alle tecnologie digitali senza sostenere i costi iniziali legati all’acquisto delle licenze.
Una nuova opportunità per le imprese
La misura è ancora in fase di approvazione parlamentare. Per conoscere i requisiti definitivi, i criteri di ammissibilità e le modalità di accesso al beneficio sarà necessario attendere l’approvazione della Legge di Bilancio 2027 e la pubblicazione del relativo decreto attuativo.
Noi di S.I.C. monitoriamo costantemente l’evoluzione normativa e supportiamo le imprese nella pianificazione degli investimenti, nell’individuazione delle agevolazioni fiscali e nella gestione completa delle relative pratiche.
Contattaci per valutare i tuoi progetti di digitalizzazione e individuare le opportunità di risparmio per la tua impresa.


